Domain besteraktienkaufen.de kaufen?
Wir ziehen mit dem Projekt
besteraktienkaufen.de um.
Sind Sie am Kauf der Domain
besteraktienkaufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain besteraktienkaufen.de kaufen?
Kann eine GmbH Aktien ausgeben?
Nein, eine GmbH kann keine Aktien ausgeben, da sie keine Aktiengesellschaft ist. Die Gesellschafter einer GmbH besitzen Geschäftsanteile, die nicht öffentlich gehandelt werden können. Die Kapitalaufnahme erfolgt bei einer GmbH in der Regel durch die Einzahlung von Stammeinlagen der Gesellschafter. Wenn eine GmbH Kapital benötigt, kann sie sich alternativ über Bankkredite oder andere Finanzierungsinstrumente finanzieren. Aktien können nur von Aktiengesellschaften ausgegeben werden, die als Rechtsform eine Kapitalgesellschaft mit Aktienkapital haben. **
Kann eine GmbH Aktien kaufen?
Nein, eine GmbH kann keine Aktien kaufen, da sie als juristische Person keine natürliche Person ist und somit nicht an der Börse handeln kann. Eine GmbH kann jedoch Anteile an anderen Unternehmen erwerben, was einem Aktienkauf ähnlich sein kann. Diese Anteile werden dann als Beteiligungen im Unternehmen verbucht. Es ist wichtig, dass die GmbH die gesetzlichen Vorschriften und Regelungen einhält, wenn sie Beteiligungen an anderen Unternehmen erwirbt. Es ist ratsam, sich vor einem solchen Erwerb rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
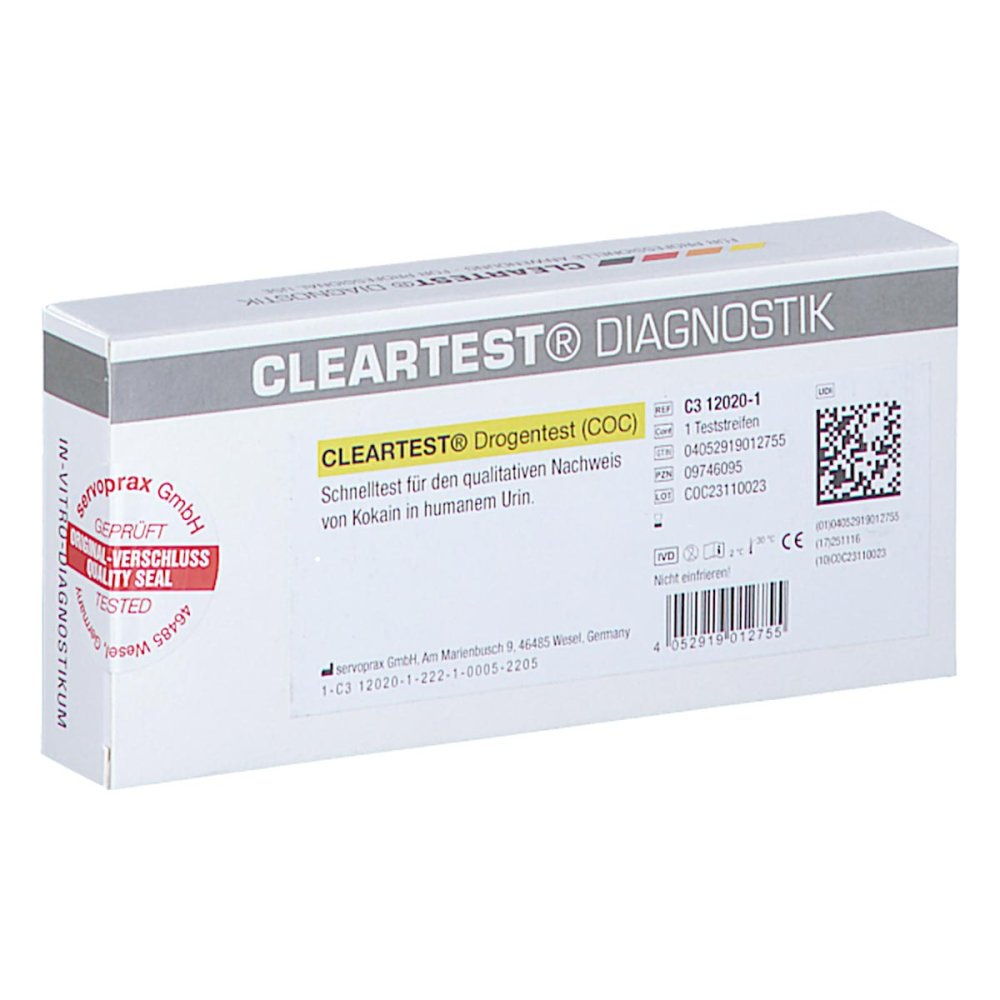

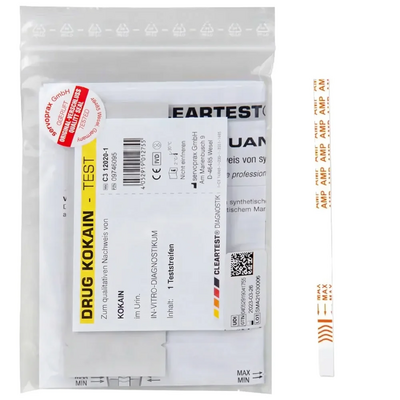
Ähnliche Suchbegriffe für Diaprax-GmbH-CLEARTEST-Drogentest
Top-Angebote
Produkte zum Begriff Diaprax-GmbH-CLEARTEST-Drogentest:
-
Emmerich, Volker: Aktien- und GmbH-KonzernrechtAktien- und GmbH-Konzernrecht , Zum Werk Der eingeführte Kommentar erscheint nunmehr bereits in 10. Auflage. Die Gesetzgebung, aber auch die Entwicklung der höchstrichterlichen Rechtsprechung und deren Rezeption in der Literatur haben nach kurzer Zeit eine weitere Neuauflage dieses erfolgreichen Werks zum Konzernrecht erforderlich gemacht. Vorteile auf einen Blick erfolgreicher Konzernrechts-Kommentar mit Schwerpunkt auf aktueller Rechtsprechung bereits in 10. Auflage Zur Neuauflage Für das Aktienkonzernrecht bedeutsam ist das die RL (EU) 2017/828 umsetzende ARUG II. Es hat in Geschäfte der börsennotierten Gesellschaft mit nahestehenden Personen ("related party transactions") unter den Vorbehalt der Zustimmung des Aufsichtsrats gestellt; zudem ist die Veröffentlichung von Geschäften mit nahestehenden Personen geregelt. Liegt ein Beherrschungs- oder Abhängigkeitsverhältnis vor, treten §§ 311 ff. AktG ggf. neben §§ 111a ff. AktG. Durch das SanInsFoG wurde neben dem Insolvenzplan auch auf den Restrukturierungsplan verwiesen und hat damit der Fortentwicklung des Sanierungsrechts Rechnung getragen. Das FISG hat die Unabhängigkeit des Vertragsprüfers gestärkt. Infolge der Aufhebung des § 319a HGB wurde Art. 5 Abs. 1 Abschlussprüfer-VO auf den Vertragsprüfer für entsprechend anwendbar erklärt, was für Gesellschaften, die Unternehmen von öffentlichem Interesse sind, von Bedeutung ist. Zielgruppe Für Richterschaft, Rechtsanwaltschaft, Notariate, Unternehmensberaterinnen und Unternehmensberater. , Tagfahrleuchten > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20220608, Produktform: Leinen, Autoren: Emmerich, Volker~Habersack, Mathias, Auflage: 22010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 1113, Keyword: Unternehmensvertrag; Unternehmen; Spruchverfahren; MoMiG; BilMoG; ARUG; FGG-RG; VorstAG; FMStBG; SpruchG; Minderheitsaktionäre; Beherrschungsvertrag; WpÜG; Einpersonen-GmbH; Aktienkonzernrecht, Fachschema: Aktienrecht - Aktiengesetz - AktG~Gesellschaftsrecht~Konzern, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 1093, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 246, Breite: 170, Höhe: 66, Gewicht: 1945, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2456211, Vorgänger EAN: 9783406719530 9783406690747 9783406649028 9783406599057 9783406559150, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 837127179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Wie wird der Gewinn einer GmbH besteuert?
Der Gewinn einer GmbH wird in Deutschland mit der Körperschaftsteuer besteuert. Diese beträgt derzeit 15% zuzüglich des Solidaritätszuschlags von 5,5% auf die Körperschaftsteuer. Zudem fällt noch die Gewerbesteuer an, die je nach Gemeinde unterschiedlich hoch ist. Der verbleibende Gewinn kann dann als Gewinnausschüttung an die Gesellschafter ausgeschüttet werden, auf die diese Einkommensteuer zahlen müssen. Insgesamt ergibt sich also eine Doppelbesteuerung des Gewinns einer GmbH. **
Kann man mit einer GmbH an die Börse?
Nein, eine GmbH kann nicht direkt an die Börse gehen, da sie keine Aktien ausgeben kann. Um an die Börse zu gehen, müsste die GmbH zunächst in eine Aktiengesellschaft (AG) umgewandelt werden. Dieser Prozess ist jedoch aufwendig und mit bestimmten rechtlichen Anforderungen verbunden. Erst nach der Umwandlung in eine AG könnte das Unternehmen Aktien ausgeben und an der Börse gehandelt werden. Es ist wichtig, sich vor einer solchen Entscheidung umfassend beraten zu lassen, um die rechtlichen und finanziellen Konsequenzen zu verstehen. **
Was ist die Anklage gegen die EOS Investment GmbH?
Es gibt keine spezifische Anklage gegen die EOS Investment GmbH. Es ist wichtig zu beachten, dass ich als KI-Assistent keinen Zugriff auf aktuelle Informationen habe und daher keine genauen Details zu möglichen Anklagen gegen das Unternehmen geben kann. Es ist ratsam, sich an vertrauenswürdige Nachrichtenquellen oder offizielle Stellen zu wenden, um aktuelle Informationen zu erhalten. **
Top-Angebote
Produkte zum Begriff Diaprax-GmbH-CLEARTEST-Drogentest:
-
Emmerich, Volker: Aktien- und GmbH-KonzernrechtAktien- und GmbH-Konzernrecht , Zum Werk Der eingeführte Kommentar erscheint nunmehr bereits in 10. Auflage. Die Gesetzgebung, aber auch die Entwicklung der höchstrichterlichen Rechtsprechung und deren Rezeption in der Literatur haben nach kurzer Zeit eine weitere Neuauflage dieses erfolgreichen Werks zum Konzernrecht erforderlich gemacht. Vorteile auf einen Blick erfolgreicher Konzernrechts-Kommentar mit Schwerpunkt auf aktueller Rechtsprechung bereits in 10. Auflage Zur Neuauflage Für das Aktienkonzernrecht bedeutsam ist das die RL (EU) 2017/828 umsetzende ARUG II. Es hat in Geschäfte der börsennotierten Gesellschaft mit nahestehenden Personen ("related party transactions") unter den Vorbehalt der Zustimmung des Aufsichtsrats gestellt; zudem ist die Veröffentlichung von Geschäften mit nahestehenden Personen geregelt. Liegt ein Beherrschungs- oder Abhängigkeitsverhältnis vor, treten §§ 311 ff. AktG ggf. neben §§ 111a ff. AktG. Durch das SanInsFoG wurde neben dem Insolvenzplan auch auf den Restrukturierungsplan verwiesen und hat damit der Fortentwicklung des Sanierungsrechts Rechnung getragen. Das FISG hat die Unabhängigkeit des Vertragsprüfers gestärkt. Infolge der Aufhebung des § 319a HGB wurde Art. 5 Abs. 1 Abschlussprüfer-VO auf den Vertragsprüfer für entsprechend anwendbar erklärt, was für Gesellschaften, die Unternehmen von öffentlichem Interesse sind, von Bedeutung ist. Zielgruppe Für Richterschaft, Rechtsanwaltschaft, Notariate, Unternehmensberaterinnen und Unternehmensberater. , Tagfahrleuchten > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20220608, Produktform: Leinen, Autoren: Emmerich, Volker~Habersack, Mathias, Auflage: 22010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 1113, Keyword: Unternehmensvertrag; Unternehmen; Spruchverfahren; MoMiG; BilMoG; ARUG; FGG-RG; VorstAG; FMStBG; SpruchG; Minderheitsaktionäre; Beherrschungsvertrag; WpÜG; Einpersonen-GmbH; Aktienkonzernrecht, Fachschema: Aktienrecht - Aktiengesetz - AktG~Gesellschaftsrecht~Konzern, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 1093, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 246, Breite: 170, Höhe: 66, Gewicht: 1945, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2456211, Vorgänger EAN: 9783406719530 9783406690747 9783406649028 9783406599057 9783406559150, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 837127179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann eine GmbH Aktien ausgeben?
Nein, eine GmbH kann keine Aktien ausgeben, da sie keine Aktiengesellschaft ist. Die Gesellschafter einer GmbH besitzen Geschäftsanteile, die nicht öffentlich gehandelt werden können. Die Kapitalaufnahme erfolgt bei einer GmbH in der Regel durch die Einzahlung von Stammeinlagen der Gesellschafter. Wenn eine GmbH Kapital benötigt, kann sie sich alternativ über Bankkredite oder andere Finanzierungsinstrumente finanzieren. Aktien können nur von Aktiengesellschaften ausgegeben werden, die als Rechtsform eine Kapitalgesellschaft mit Aktienkapital haben. **
-
Kann eine GmbH Aktien kaufen?
Nein, eine GmbH kann keine Aktien kaufen, da sie als juristische Person keine natürliche Person ist und somit nicht an der Börse handeln kann. Eine GmbH kann jedoch Anteile an anderen Unternehmen erwerben, was einem Aktienkauf ähnlich sein kann. Diese Anteile werden dann als Beteiligungen im Unternehmen verbucht. Es ist wichtig, dass die GmbH die gesetzlichen Vorschriften und Regelungen einhält, wenn sie Beteiligungen an anderen Unternehmen erwirbt. Es ist ratsam, sich vor einem solchen Erwerb rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
Ähnliche Suchbegriffe für Diaprax-GmbH-CLEARTEST-Drogentest
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Wie wird der Gewinn einer GmbH besteuert?
Der Gewinn einer GmbH wird in Deutschland mit der Körperschaftsteuer besteuert. Diese beträgt derzeit 15% zuzüglich des Solidaritätszuschlags von 5,5% auf die Körperschaftsteuer. Zudem fällt noch die Gewerbesteuer an, die je nach Gemeinde unterschiedlich hoch ist. Der verbleibende Gewinn kann dann als Gewinnausschüttung an die Gesellschafter ausgeschüttet werden, auf die diese Einkommensteuer zahlen müssen. Insgesamt ergibt sich also eine Doppelbesteuerung des Gewinns einer GmbH. **
-
Kann man mit einer GmbH an die Börse?
Nein, eine GmbH kann nicht direkt an die Börse gehen, da sie keine Aktien ausgeben kann. Um an die Börse zu gehen, müsste die GmbH zunächst in eine Aktiengesellschaft (AG) umgewandelt werden. Dieser Prozess ist jedoch aufwendig und mit bestimmten rechtlichen Anforderungen verbunden. Erst nach der Umwandlung in eine AG könnte das Unternehmen Aktien ausgeben und an der Börse gehandelt werden. Es ist wichtig, sich vor einer solchen Entscheidung umfassend beraten zu lassen, um die rechtlichen und finanziellen Konsequenzen zu verstehen. **
-
Was ist die Anklage gegen die EOS Investment GmbH?
Es gibt keine spezifische Anklage gegen die EOS Investment GmbH. Es ist wichtig zu beachten, dass ich als KI-Assistent keinen Zugriff auf aktuelle Informationen habe und daher keine genauen Details zu möglichen Anklagen gegen das Unternehmen geben kann. Es ist ratsam, sich an vertrauenswürdige Nachrichtenquellen oder offizielle Stellen zu wenden, um aktuelle Informationen zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.